
 ЗМЕНШИЛИ БОРГ ПЕРЕД БАНКОМ З 93 853 ДО 27 908 ГРИВЕНЬ В АПЕЛЯЦІЙНОМУ СУДІ
 Адвокати нашої компанії домоглися зменшення боргу клієнтки перед АТ «Сенс Банк» з 93 853 грн 83 коп. до 27 908 грн 41 коп. — майже у 3,5 раза — в апеляційному суді.
До компанії звернулася клієнтка, яка потребувала правової допомоги в оскарженні рішення суду, згідно з яким на користь АТ «Сенс Банк» з неї було стягнуто 93 853 грн, що включали заборгованість, відсотки та судові витрати.
Клієнтка не погоджувалася з таким розміром фінансових зобов'язань і вирішила скористатися правом на апеляційний перегляд справи. Основним завданням було домогтися перевірки рішення суду першої інстанції та зменшення суми, яка підлягала стягненню.
 Дії адвоката
Підготовка апеляційної скарги
Після аналізу матеріалів справи адвокатом було підготовлено апеляційну скаргу на рішення суду першої інстанції. У документі були викладені правові доводи щодо необхідності перегляду висновків суду та розміру заборгованості, визначеної до стягнення.
Оцінка розрахунку заборгованості
Підготовка апеляційної скарги передбачала оцінку рішення суду, заявлених банком вимог, розрахунку заборгованості та обставин, які мали значення для правильного вирішення спору. Важливим було не лише подати скаргу, а й належним чином обґрунтувати, чому початковий розмір стягнення підлягає перегляду.
Участь у судовому засіданні апеляційної інстанції
Адвокат також взяв участь у судовому засіданні апеляційної інстанції, де представляв інтереси клієнтки та підтримував вимоги апеляційної скарги.
 Результат справи
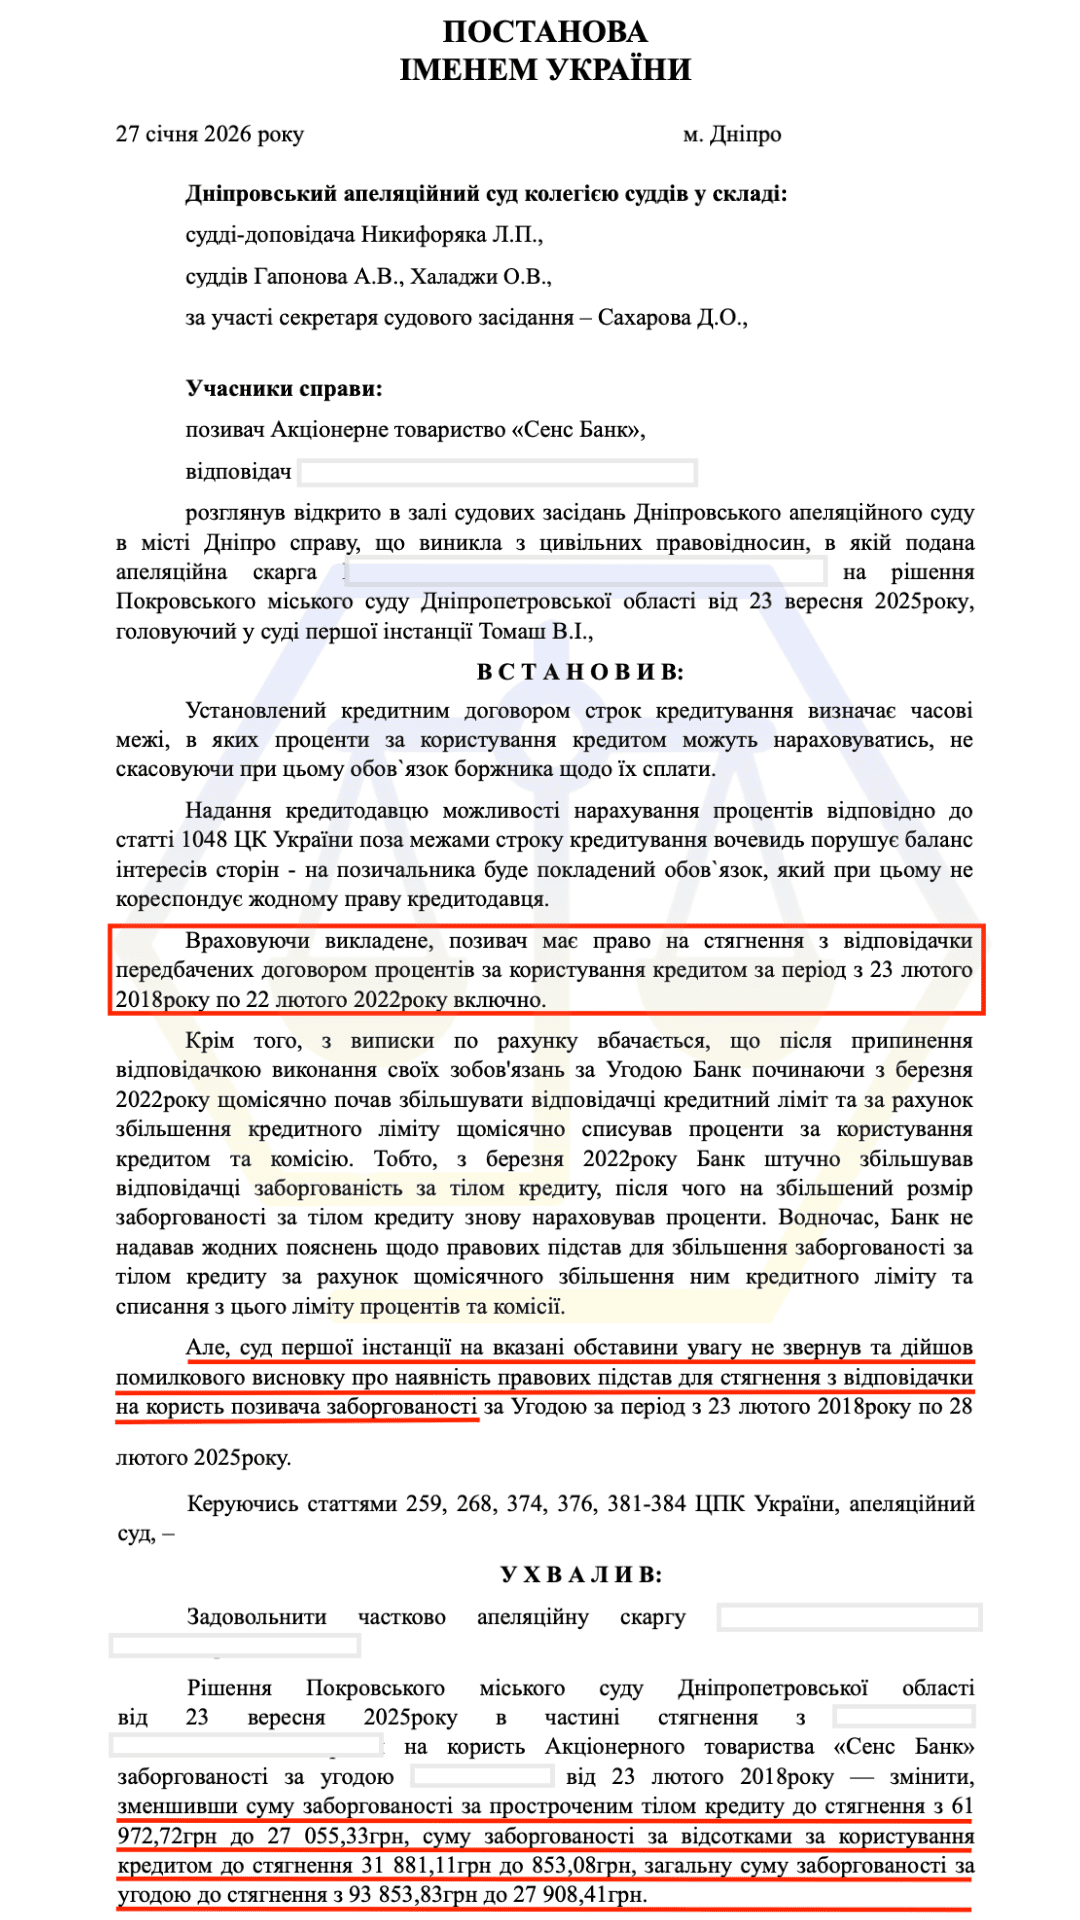
27 січня 2026 року Дніпровський апеляційний суд переглянув справу та зменшив суму боргу з 93 853 грн до 27 908 грн. Сума кредитної заборгованості зменшилася приблизно у 3,5 раза, що означало для клієнтки суттєве зменшення фінансового навантаження та позитивний результат судового захисту її інтересів.
 Аргументи суду
 Проблеми, з якими стикаються клієнти
У справах про стягнення кредитної заборгованості клієнти часто стикаються з тим, що банк включає до розрахунку не лише основну суму кредиту, а й проценти, комісії, овердрафт та інші платежі. Без аналізу договору й банківської виписки складно визначити, чи є всі нарахування законними.
Найпоширеніші проблеми:
 Поради адвоката з кредитних правовідносин
Головне правило — будь-яка домовленість із кредитором повинна бути підтверджена письмово. Саме це захищає позичальника від повторних вимог щодо вже врегульованого боргу.
 Чому варто звертатись до адвоката?
Звернення до адвоката дозволяє провести комплексний аналіз кредитної справи та перевірити, чи відповідають вимоги банку умовам договору і законодавству:
Адвокат у кредитній справі допомагає не лише представляти інтереси клієнта в суді, а й перевірити обґрунтованість самої вимоги, встановити законний період нарахувань, виявити помилки у розрахунку та домогтися стягнення лише тієї суми, яка підтверджена доказами. У цій справі професійний захист дозволив зменшити заявлений банком борг більш ніж утричі.
Як отримати консультацію?

Залиште заявку
Заповніть форму на сайті, вказавши своє імʼя, номер телефону та місто

Очікуйте на дзвінок
Ваше звернення прийнято, наші спеціалісти звʼяжуться з Вами в найближчий час!

Термінове питання?
Телефонуйте прямо зараз на +380 98 000 12 11
Актуальні новини
Зняття з розшуку ТЦК: судова практика та штрафи
07.10.2026
Бронювання працівників у 2026 році
30.09.2026
Експрес ВЛК без аналізів: чому це незаконно?
23.09.2026
Що робити, якщо вас внесли до розшуку: права та алгоритм дій
16.09.2026
Як обрати адвоката для своєї справи?
09.09.2026
Юридична компанія «Правова Позиція»: знайомство з лідером ринку
02.09.2026
Перейти до всіх новин
Отримайте консультацію прямо зараз
Зв’язок з юристом протягом 30 секунд

Безкоштовна консультація онлайн

Гарантія якості

300 спеціалістів у команді

Мережа по всій Україні
Не знаєте, як до нас дістатись у місті
Ваше питання — наша відповідальність
Залиште заявку на безкоштовну консультацію, і наші спеціалісти допоможуть вам!
Напишіть нам:
Терміновий виклик:

м. Київ, вул. Васильківська, 34, станція метро «Васильківська» (головний вхід до TP Centre)
м. Київ, вул. Спаська, 5, станція метро «Контрактова площа»
м. Київ, Харківське шосе, 201–203, станція метро «Бориспільська» (бізнес-центр)
м. Львів, вул. Зелена, 186 (головний вхід до бізнес-центру «Комфорт»)
м. Івано-Франківськ, вул. Галицька, 8 (ТЦ «Ідеал»)
м. Одеса, вул. Асташкіна, 29
м. Вінниця, вул. Київська, 14 (бізнес-центр «Corpus»)
Залиште свій відгук
Зателефонуємо безкоштовно за 30 секунд!
Дякуємо! Ми Вам зателефонуємо у найближчий час
Юрист на зв'язку!


